


ドコモの銀行 ドコモSMTBネット銀行(旧 住信SBI)
3.97.20K レビュー
アプリの仕様
- バージョン
- 21.14.0
- 更新日
- ライセンス
- Free
- ダウンロード
- 1,000,000+
- 開発者
- 株式会社ドコモSMTBネット銀行
- カテゴリ
- ファイナンス
- プラットフォーム
- Android, iOS
スクリーンショット
 分析者 AppCompare
銀行アプリを初めて使う人にとって、口座開設から残高確認、振込までをスマートフォンだけで進められるかは大きな関心事です。ドコモSMTBネット銀行は、株式会社ドコモSMTBネット銀行が提供するファイナンスアプリで、口座を作るところから日常の銀行手続きまでを一つの画面にまとめています。私が使って感じたのは、店舗へ行く時間を減らしたい人ほど便利さを実感しやすいアプリだということです。
無料で利用でき、対象年齢は3歳以上です。アプリ自体は長く提供されており、リリース日は2011年7月20日、現在のバージョンは21.12.0、利用にはOS 9以上が必要です。評価は平均4.0で、評価数は約6万件、レビュー数は約7,100件、インストール数は100万以上に達しています。数字だけで判断するのではなく、これから口座を作る人の目線で、どこが助かり、どこで戸惑いやすいかを見ていきます。
口座開設から普段の確認まで、最初に期待したいこと
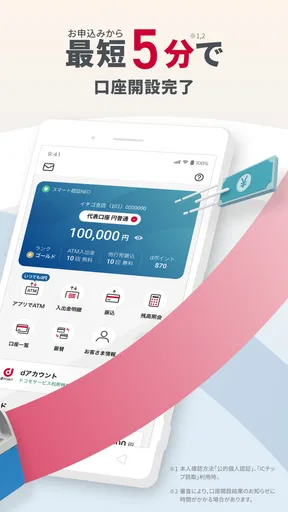
このアプリの中心は、アプリから銀行口座の申し込みを始められる点です。案内では、申し込みから最短5分で口座開設が完了するとされていますが、私はこの表現を「誰でも必ず同じ時間で終わる」という意味ではなく、条件が整った場合に手続きを短く進められる目安として受け取るのがよいと思います。入力内容の確認や本人確認で手が止まると、当然ながら時間は変わります。
初めて銀行アプリを使う人は、インストールした瞬間にすべての機能を使えると思いがちです。実際には、口座を開設する人と、すでに口座を持っていて残高や振込を確認したい人では、最初に進む場所が違います。ここを混同しないことが、最初のつまずきを減らすコツです。
口座開設を目的にするなら、本人確認に必要なものを手元に置いてから始めるのがおすすめです。スマートフォンを持ち替えながら書類を探すより、必要な情報を確認できる状態で画面を進めたほうが入力ミスを抑えられます。急いで始めるより、落ち着いて申し込める時間を選ぶほうが、結果的に早く終わりやすいです。
すでに口座を持っている人にとっては、口座開設画面よりもログイン後の残高照会や振込が重要になります。給料日前後の残高確認、家賃や公共料金の支払い前のチェック、別の口座へお金を移すときなど、銀行の窓口やパソコンを開くほどではない用事に向いています。
さらに、外貨預金の取引やローンの申し込みにも対応しています。ただし、これらは普通預金の残高を見る操作とは性質が違います。為替の変動や返済条件など、確認すべき内容が増えるため、便利だからと勢いで進めるのではなく、画面に表示される条件を一つずつ読む姿勢が必要です。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
最初に準備しておくと迷いにくいもの
私なら、初回利用の前にスマートフォンのOSが対応範囲にあるかを確認し、通信が安定した場所で作業します。口座開設は途中で中断すると、どこまで入力したか分からなくなりやすいからです。通知や電話に邪魔されにくい時間を選び、入力内容を確認してから次へ進むだけでも安心感が違います。
もう一つ大切なのは、口座開設と口座利用の目的を決めておくことです。「とりあえず作る」のか、「給与の受け取りに使う」のか、「外貨預金を検討する」のかで、あとから見るべき情報が変わります。目的を先に決めると、不要な申し込みを急いだり、必要な設定を後回しにしたりしにくくなります。
最初の成功体験は、口座を作ることだけではありません。開設後に残高を確認し、自分が必要とする銀行操作を一つ完了できるところまで進めると、このアプリを今後使えるかどうかが判断しやすくなります。
インストール後の設定を、焦らず終える流れ
インストール後は、まず自分が新規利用者なのか、すでに口座を持っている利用者なのかを整理します。新しく口座を作るなら申込案内へ、既存口座を使うならログイン関連の案内へ進む、という考え方です。表示された選択肢をよく読まずにタップすると、同じ画面を行き来することがあります。
入力では、氏名や住所などの基本情報を正確に合わせることが重要です。普段使っている略称や、変換候補のままの表記を使うと、確認時に修正が必要になる場合があります。銀行の申し込みは、入力の速さよりも登録情報の一致を優先したほうが安全です。
本人確認の場面では、撮影が必要になることがあります。ここでの実用的なコツは、明るさを確保し、書類の文字が読める状態にすることです。反射や影が強い場所では撮り直しになりやすいため、机の上でスマートフォンを安定させて作業すると進めやすくなります。
撮影や入力が終わったら、送信前の確認画面を流し読みしないようにします。特に連絡先や住所の間違いは、手続き後の案内を受け取る際に困る原因になります。私はこの段階で、画面を上から下まで一度戻って確認する方法をおすすめします。数分の確認で、後からの修正や問い合わせを減らせます。
口座開設の所要時間については、短時間で終わる可能性がある一方、本人確認の状態や入力内容によって体感が変わります。最短という言葉だけを見て、外出前の数分で必ず完了すると考えるのは避けたほうがよいでしょう。時間に余裕があるときに始めるのが、初めての人には現実的です。
既存ユーザーが最初に確認したい場所
すでに口座を持っている場合、最初に確認したいのは残高照会へ迷わず到達できるかです。残高が表示されたら、金額だけでなく、どの口座を見ているかも確認します。複数の資金用途を分けている人は、口座名や表示内容を取り違えないことが大切です。
次に、振込を試す前に、受取人情報や金額を落ち着いて確認します。急いでいると、桁や口座情報を見間違えやすくなります。私は初回の振込では、少額かどうかにかかわらず、入力後に一度画面を閉じずに全項目を読み直す使い方が安心だと思います。
外貨預金やローン申込を利用する人は、普通預金の操作と同じ感覚で進めないことが重要です。外貨預金は円との価値の変化を意識する必要があり、ローンは借入額だけでなく返済の条件を理解する必要があります。アプリから手続きできることと、判断が簡単であることは別です。
初めての人が「使えた」と感じる一つの手続き
私が初回利用でおすすめするのは、口座開設後に残高照会を行い、その後に必要なら振込画面まで確認する流れです。いきなり複雑な金融商品へ進むより、日常的に使う基本操作を先に覚えたほうが、アプリの役割を理解しやすくなります。
例えば、仕事帰りに家賃の引き落とし前の残高を確認したい場面を考えてみます。以前ならATMやパソコンを探していたところを、スマートフォンから口座の状態を確認できます。残高不足に気づいた場合は、必要な資金移動や振込を検討できます。この一連の確認が短時間で済むなら、銀行アプリを入れる意味を実感しやすいでしょう。
別の使い方として、毎月決まった日に生活費の残りを確認する方法もあります。残高照会を単発の確認で終わらせず、家計簿を見るタイミングと組み合わせると、口座の動きを把握しやすくなります。ただし、アプリが家計管理そのものを代わりにしてくれると考えるのではなく、銀行口座の状態を確認する入口として使うのが現実的です。
振込を行う場合は、まず受取人、金額、振込先を確認し、最後の確定操作を急がないことです。特に夜間や外出先では、周囲の雑音や時間の焦りで確認が甘くなりがちです。私は振込前に、金額を声に出さずとも頭の中で読み直し、目的と一致しているかを確認する習慣をつけるとよいと思います。
口座開設から振込までを一度に全部覚える必要はありません。最初は残高照会だけ、次に振込、必要になったら外貨預金やローン申込という順番で十分です。この段階的な使い方なら、画面の多さに圧倒されにくく、不要な機能を触って誤操作するリスクも抑えられます。
便利さと慎重さを両立する使い方
アプリで銀行操作が完結しやすいほど、スマートフォンの扱いには注意が必要です。人前でログイン情報を入力したり、端末を他人に渡したりする場面は避けたほうがよいでしょう。便利な道具だからこそ、駅やカフェなど周囲から画面が見えやすい場所では、残高や振込内容を確認するタイミングを選びたいところです。
また、口座開設を急ぐあまり、内容を理解しないまま外貨預金やローンの申込画面へ進むのはおすすめしません。これらの機能が同じアプリにあることは便利ですが、普通預金の確認とは判断の重さが違います。私は、まず日常の入出金確認に慣れ、必要性が明確になった段階で詳しい条件を読む使い方が適していると感じます。
画面で迷いやすい場面と、私ならこう解決する
最初に起きやすい混乱は、口座開設の案内とログイン後の銀行機能を同じものだと思ってしまうことです。新規申込をする人は登録情報や本人確認が中心になり、既存ユーザーは残高照会や振込が中心になります。目的に合う入口を選ぶだけで、不要な入力をかなり減らせます。
次に迷いやすいのは、口座開設がすぐ終わると思っていたのに確認が続く場合です。短時間で完了できるケースがある一方、入力内容や本人確認の状況によっては、画面の案内を読みながら進める必要があります。ここで何度も戻るより、表示された確認事項を一つずつ解消するほうが安全です。
残高照会では、表示された数字を見て安心するだけでなく、確認した時刻と用途を意識すると役立ちます。引き落とし前なら、必要な支払いが済むまで資金を動かさないという判断もできます。反対に、余裕資金だと思っていたお金が近い支払いに必要なら、外貨預金などへ回すべきではありません。
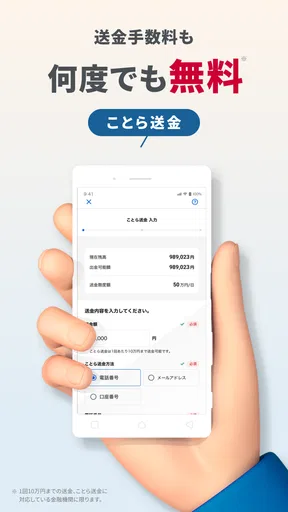
振込画面での迷いは、入力項目の多さよりも、確定前の確認にあります。受取人名や金額が正しいかを確認する時間を惜しまないでください。アプリが操作を簡単にしていても、送金先を選ぶ責任まで自動で引き受けてくれるわけではありません。
外貨預金の取引を考える人は、円預金の代わりとして単純に扱わないことが大切です。為替によって円換算の見え方が変わる可能性があるため、残高の数字だけで得か損かを判断するのは危険です。アプリ内で操作できることを入口にして、商品内容を理解してから利用するのがよいでしょう。
ローン申込も同様です。借りられるかどうかだけを先に考えるのではなく、返済を続けられるか、毎月の生活費にどんな影響が出るかを確認する必要があります。手続きの入口がスマートフォンにあることで気軽に見えますが、契約に関わる判断は時間をかけて行うべきです。
通常の銀行アプリや店舗との違い
一般的な銀行利用と比べると、このアプリの強みは、店舗へ行かずに口座開設を始められ、日常の確認や振込までスマートフォンで進めやすい点です。営業時間に合わせて移動する必要を減らしたい人、仕事や育児で窓口へ行きにくい人には、特に相性がよいでしょう。
一方で、対面で相談しながら決めたい人には、店舗や担当者に直接質問できる方法のほうが安心な場合があります。外貨預金やローンのように、条件を理解して選ぶ必要があるものでは、画面を自分で読み進めることに負担を感じる人もいます。オンラインの速さと、対面の相談しやすさは別の長所です。
また、家計簿アプリのように複数の金融サービスを横断して管理したい人は、銀行アプリだけでは目的を満たしにくいことがあります。その場合は、口座の公式な残高や振込を確認する場所としてこのアプリを使い、家計全体の整理は別の方法で行うのが現実的です。
つまり、すべての金融作業を一つのアプリで済ませたい人より、ドコモSMTBネット銀行の口座を中心に、必要な銀行操作をスマートフォンで行いたい人に向いています。便利さを評価するポイントを「機能の数」ではなく、「自分の用事が短く終わるか」で考えると、向き不向きが見えます。
慣れてきた後に確認したい機能と使い分け
基本操作に慣れたら、残高照会を単なる確認ではなく、資金管理の習慣に組み込んでみてください。給料の入金後、カードや家賃の引き落とし前、まとまった支払いの前など、確認する場面を決めておくと、必要な資金が足りないことに気づきやすくなります。
振込をよく使う人は、送金前の確認手順を自分のルールにするのがおすすめです。私は、目的、金額、受取人の三つを順番に確認してから確定する方法が分かりやすいと思います。操作に慣れた後ほど、確認を省略しやすくなるため、初回と同じ慎重さを残すことが大切です。
外貨預金を検討するなら、普通預金の残高確認とは別の日に時間を取るとよいでしょう。生活費と運用を同じ勢いで操作すると、使う予定のお金まで動かしてしまうおそれがあります。まず必要な生活資金を確保し、余裕資金だけを検討対象にするという順序が、アプリの便利さに流されないための基本です。
ローン申込を検討する場合も、申込画面を開く前に自分の返済計画を整理しておくと、表示内容を落ち着いて読めます。月々の支出を把握せずに申し込むより、借入後の生活を想像してから判断するほうが、オンライン手続きの手軽さを正しく活用できます。
バージョン21.12.0を使う場合も、画面の表示や案内は端末環境によって見え方が異なることがあります。操作に違和感があるときは、何度も同じボタンを押すのではなく、現在の画面に何を求められているかを読み直してください。銀行アプリでは、焦った連続操作より、内容を確認して一度ずつ進めるほうが安全です。
このアプリを選ばないほうがよい人
銀行の手続きをいつも対面で相談したい人、複雑な金融商品を専門家と話しながら決めたい人には、オンライン中心の流れが合わない可能性があります。口座開設だけなら進められても、その後の判断まで自分で行うことに不安があるなら、別の相談手段を用意しておくほうがよいでしょう。
また、複数の銀行やカードをまとめて家計管理したい人は、このアプリ単体にすべてを期待しないほうがよいです。ドコモSMTBネット銀行の口座に関する確認や操作には向いていますが、家計全体の分析をしたい人には別の管理方法を組み合わせるほうが使いやすくなります。
反対に、口座開設のために店舗へ行く時間を減らしたい人、スマートフォンで残高や振込を確認したい人、外貨預金やローン申込の入口も同じアプリにまとめたい人には、試す価値があります。無料で始められるため、まず基本操作が自分の生活に合うかを確かめやすい点も魅力です。
私の結論と、最初の一歩
ドコモSMTBネット銀行は、口座開設をスマートフォンから始めたい人と、日常の銀行操作を手早く済ませたい人に向いたアプリです。残高照会や振込だけでなく、外貨預金取引やローン申込まで同じ場所から確認できるため、銀行とのやり取りをオンラインにまとめたい人には便利です。
ただし、最短で進められるという印象だけを頼りに、確認を省略してはいけません。初回は本人確認や登録情報の入力を丁寧に行い、開設後は残高照会という分かりやすい操作から始めるのが安心です。振込、外貨預金、ローン申込は、それぞれの内容を理解してから段階的に使うのが私のおすすめです。
メリット
- ドコモ回線やdアカウントとの連携で手続きが進めやすい
- スマートフォンだけで口座開設を申し込める
- 入出金明細をアプリで手軽に確認できる
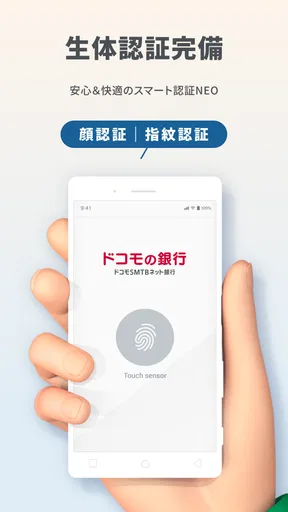
- 生体認証に対応し、ログイン時の手間を減らせる
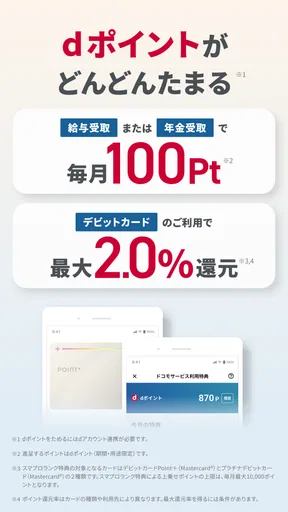
- ドコモのサービス利用者向け特典を確認しやすい
デメリット
- 本人確認書類や顔撮影が必要で、申込に時間がかかる場合がある
- 利用できる機能や特典は契約状況によって異なる
- 通信環境や端末によって本人確認が進まないことがある
- スマホ操作に不慣れな人には初期設定がやや複雑
- メンテナンス中は一部の手続きや照会を利用できない
ドコモの銀行 ドコモSMTBネット銀行(旧 住信SBI)に関するよくある質問
ドコモSMTBネット銀行とはどのようなサービスですか?
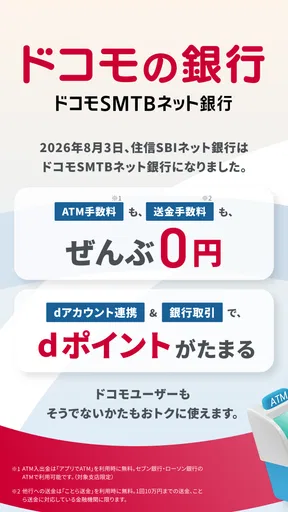
ドコモSMTBネット銀行は、スマートフォンから銀行口座の開設や残高確認、入出金明細の確認、振込などを行えるネット銀行サービスです。店舗へ行かずに手続きを進められる点が特徴で、ドコモの各種サービスや三井住友信託銀行との連携を活用したい人にも向いています。利用できる機能や特典、対応条件は時期によって変わるため、申し込み前に公式情報を確認してください。
口座開設には何が必要で、どのくらい時間がかかりますか?
口座開設では、本人確認書類やスマートフォン、メールアドレスなどが必要になる場合があります。アプリの案内に従って本人情報を入力し、顔写真や本人確認書類を提出して手続きを進めます。審査や確認状況によって利用開始までの時間は異なり、申し込み後すぐに口座を使えるとは限りません。必要書類の有効期限や記載内容も事前に確認しておくと安心です。
誰でもドコモSMTBネット銀行の口座を開設できますか?
口座開設には年齢、居住地、本人確認、利用可能な端末や通信環境などの条件が設定されている場合があります。日本国内に住んでいても、本人確認書類の種類や在留資格、登録情報の不一致などによって申し込みが完了しないことがあります。また、未成年者の申し込みや法人利用などには別の条件が適用される可能性があるため、申し込み前に公式サイトの対象者条件を確認してください。
アプリでどのような銀行取引ができますか?
アプリでは、口座残高や入出金明細の確認、振込、各種設定の管理など、日常的な銀行手続きをスマートフォンから行えることが期待できます。生体認証や通知機能に対応していれば、ログインや取引確認をより簡単にできる場合もあります。ただし、利用できるサービスや手数料、振込限度額は口座の種類や設定によって異なるため、実際の操作画面と公式の手数料一覧を確認してください。
利用時の手数料や安全性について注意することはありますか?
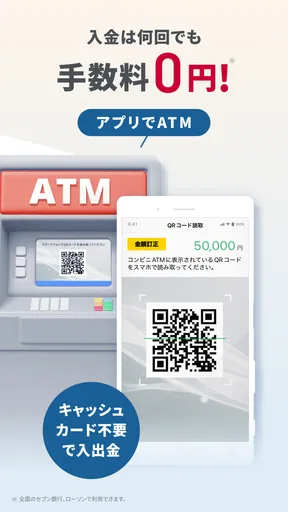
ネット銀行では、ATMの利用、他行宛て振込、各種証明書の発行などで手数料が発生する場合があります。無料回数や優遇条件が設定されていることもありますが、条件は変更される可能性があるため、取引前に最新情報を確認しましょう。安全面では、公式アプリストアからアプリを入手し、推測されにくい暗証番号を設定してください。不審なSMSやメールのリンクからログインせず、端末の紛失時は速やかに利用停止手続きを行うことが大切です。


